ROAS, CPA, CAC : savoir si une campagne rapporte vraiment
ROAS, CPA, CAC : définitions, calculs, seuil de rentabilité à partir de votre marge, et pièges qui font croire qu’une campagne rapporte.
 Emeric LegrosPublié le 13 min de lecture
Ce que chacun mesure
- ROAS
- Chiffre d’affaires ÷ dépense
- CPA
- Dépense ÷ conversions
- CAC
- Coûts totaux ÷ nouveaux clients
- À comparer à
- Votre marge
Dans cet article 8 parties
- Pourquoi trois indicateurs, et pourquoi les clics ne suffisent pas
- Le ROAS : définition, calcul et limite
- Le CPA : le coût d’une action utile
- Le CAC : le coût complet d’un nouveau client
- Le seuil de rentabilité : à partir de quand une campagne rapporte
- Pourquoi un bon ROAS peut cacher une campagne qui perd de l’argent
- Relier ces indicateurs aux ventes réelles
- Questions fréquentes
Une campagne qui génère beaucoup de clics peut très bien vous faire perdre de l’argent. Pour savoir si elle rapporte vraiment, trois indicateurs suffisent : le ROAS, qui rapporte le chiffre d’affaires à la dépense publicitaire, le CPA, qui donne le coût d’une action, et le CAC, qui donne le coût complet d’un nouveau client. Encore faut-il les comparer à votre marge, et non les lire seuls.
Pourquoi trois indicateurs, et pourquoi les clics ne suffisent pas
Le nombre de clics et le coût par clic disent combien de personnes sont arrivées sur votre site, et à quel prix. Ils ne disent pas si ces personnes ont acheté, demandé un devis ou appelé. Une campagne peut doubler ses clics en élargissant ses mots-clés et, dans le même temps, attirer des visiteurs qui n’achèteront jamais.
Les trois indicateurs de cet article répondent chacun à une question différente :
- Le ROAS : combien d’euros de chiffre d’affaires pour un euro de publicité ?
- Le CPA : combien coûte une action utile, une vente, un formulaire ou un appel ?
- Le CAC : combien coûte, tout compris, un nouveau client ?
Le premier convient surtout au commerce en ligne, où chaque vente a un montant connu. Le deuxième convient aux activités qui vivent de demandes : artisans, agences immobilières, concessions, services. Le troisième sert à la direction, pour décider combien l’entreprise peut dépenser pour gagner un client.
| Indicateur | Formule | Question à laquelle il répond | Piège |
|---|---|---|---|
| ROAS | Chiffre d’affaires attribué ÷ dépense publicitaire | La publicité ramène-t-elle plus qu’elle ne coûte en chiffre d’affaires ? | Il ignore la marge, les retours et les autres coûts |
| CPA | Dépense publicitaire ÷ nombre de conversions | Combien coûte une action utile ? | Toutes les conversions ne se valent pas |
| CAC | Coûts d’acquisition complets ÷ nouveaux clients | Combien coûte réellement un nouveau client ? | Oublier le temps passé, les outils ou les honoraires |
Le ROAS : définition, calcul et limite
ROAS : définition
ROAS signifie Return On Ad Spend, retour sur les dépenses publicitaires. C’est le rapport entre le chiffre d’affaires attribué à une campagne et ce qu’elle a coûté en publicité. Dans Google Ads, il se lit dans la colonne « Valeur de conv./coût », à condition d’avoir attribué une valeur à vos conversions, comme l’explique l’aide Google Ads sur les valeurs de conversion.
Le calcul
La formule est simple : ROAS = chiffre d’affaires attribué ÷ dépense publicitaire. On l’exprime soit en multiple (5), soit en pourcentage (500 %). Google Ads utilise le pourcentage : sa page sur le ROAS cible donne l’exemple de 5 € de chiffre d’affaires pour 1 € de publicité, soit un ROAS de 500 %.
Un exemple chiffré (fictif)
Une boutique en ligne de linge de maison dépense 2 000 € en un mois sur Google Ads. Les ventes attribuées à ces annonces totalisent 10 000 € hors taxes. Son ROAS est de 10 000 ÷ 2 000 = 5, soit 500 %.
Ce chiffre paraît confortable. Mais si la boutique dégage une marge brute de 20 % sur ses produits, ces 10 000 € de ventes lui laissent 2 000 € de marge, exactement le montant dépensé en publicité. Elle a travaillé un mois pour un résultat nul, avant même de compter la préparation des colis et le service client.
ROAS n’est pas rentabilité
Le ROAS mesure un chiffre d’affaires, pas un bénéfice. Deux entreprises avec le même ROAS peuvent être l’une très rentable, l’autre déficitaire, selon leur marge. C’est pourquoi un « bon ROAS » universel n’existe pas : il dépend de ce que vous gagnez réellement sur chaque euro vendu. Nous verrons plus bas comment calculer votre seuil.
Le CPA : le coût d’une action utile
CPA : définition et calcul
Le CPA, coût par acquisition ou coût par action, est la dépense publicitaire divisée par le nombre de conversions obtenues. Si une campagne coûte 1 200 € et produit 40 demandes de devis, le CPA est de 30 € par demande (exemple fictif).
C’est l’indicateur naturel des entreprises qui ne vendent pas en ligne. Un artisan, une agence immobilière ou une concession ne connaît pas le montant de la vente au moment du clic ; il connaît le nombre de demandes. Google Ads propose d’ailleurs une stratégie d’enchères au CPA cible, qui cherche à obtenir le plus de conversions possible au coût moyen que vous fixez. La même page précise que ce coût est une moyenne : certaines conversions coûtent plus, d’autres moins.
Un CPA par type de conversion
Le piège du CPA est de mettre toutes les conversions dans le même panier. Un téléchargement de brochure, un formulaire de contact et un achat n’ont pas la même valeur. Si vous les additionnez, un CPA qui baisse peut simplement signifier que la campagne produit davantage d’actions faciles et moins de demandes sérieuses.
| Type de conversion | Ce qu’elle vaut | Comment la suivre |
|---|---|---|
| Formulaire de demande | Une partie seulement devient client : sa valeur dépend du taux de transformation de votre équipe | Page de confirmation ou événement d’envoi, avec la provenance transmise à la demande |
| Appel téléphonique | Il peut porter une demande pressante, mais tous les appels ne sont pas commerciaux | Numéro dédié à la campagne, et tri des appels trop courts ou hors sujet |
| Vente en ligne | Le montant est connu tout de suite | Conversion avec valeur dynamique : on passe alors au ROAS |
Calculez un CPA par type de conversion, et ne laissez compter comme objectif principal de la campagne que les actions qui ont une vraie valeur commerciale.
Le CAC : le coût complet d’un nouveau client
CAC : définition
Le CAC, coût d’acquisition client, répond à une question plus large : combien l’entreprise a-t-elle dépensé, au total, pour gagner un nouveau client sur une période ? Il additionne tout ce qui a servi à l’acquisition, puis divise par le nombre de nouveaux clients.
Ce qu’il inclut
- La publicité : Google Ads, réseaux sociaux, campagnes SMS, courrier.
- Les outils : CRM, outil de suivi des appels, logiciel d’envoi.
- Le temps : les heures passées par votre équipe à rappeler les demandes, établir des devis, relancer.
- Les prestataires : honoraires d’agence, création de visuels ou de pages.
Exemple fictif : sur un mois, une entreprise de rénovation dépense 1 500 € de publicité, 600 € d’honoraires de gestion, 100 € d’outils, et son commercial passe 10 heures à traiter les demandes, que l’on valorise à 40 € de l’heure, soit 400 €. Total : 2 600 €. Elle signe 13 nouveaux clients. Son CAC est de 200 €.
La différence avec le CPA
Le CPA mesure le coût d’une action dans un outil publicitaire ; le CAC mesure le coût d’un client dans votre comptabilité. Dans l’exemple, si la publicité a produit 60 demandes, le CPA est de 25 € par demande alors que le CAC est de 200 € par client : il faut plusieurs demandes pour signer un client, et la publicité n’est qu’une partie du coût. Confondre les deux conduit à surestimer la rentabilité de la campagne.
Le seuil de rentabilité : à partir de quand une campagne rapporte
Un ROAS ou un CPA n’a de sens que comparé à un seuil, calculé à partir de vos propres chiffres. Ce calcul prend dix minutes et devrait précéder toute campagne.
Le ROAS minimum, à partir de la marge
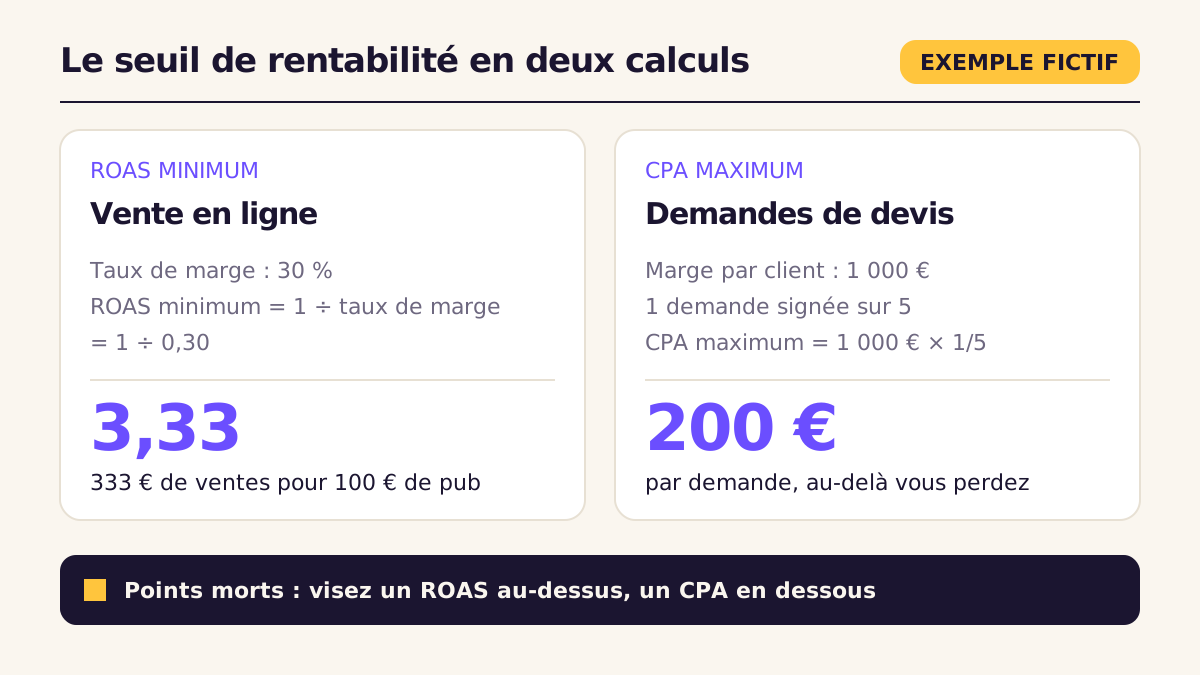
Le ROAS de seuil est l’inverse de votre taux de marge : ROAS minimum = 1 ÷ taux de marge. Avec une marge de 30 %, il faut au moins 1 ÷ 0,30 = 3,33 € de chiffre d’affaires par euro de publicité pour couvrir la dépense. Avec une marge de 50 %, le seuil descend à 2. Avec 20 %, il monte à 5.
Utilisez la marge après coûts variables (achat des produits, livraison, frais de paiement), et non le prix de vente. En dessous de ce seuil, chaque vente supplémentaire vous coûte de l’argent ; au-dessus, la campagne commence à contribuer à vos frais fixes et à votre bénéfice.
Le CPA maximum, à partir de la valeur d’un client
Pour une activité qui vit de demandes, on raisonne à rebours. Exemple fictif : un installateur de cuisines dégage en moyenne 1 000 € de marge par chantier, et signe une demande sur cinq. Une demande vaut donc 1 000 × 1/5 = 200 € de marge. Au-delà de 200 € par demande, la publicité coûte plus qu’elle ne rapporte.
Ce seuil ne doit pas devenir votre cible : il marque le point où vous ne gagnez rien. Fixez un CPA visé nettement en dessous, pour laisser de la place aux autres coûts du CAC.
La valeur vie client, en bref
Certains clients reviennent : un client de garage fait son entretien chaque année, un client de boutique repasse commande. La valeur vie client additionne la marge dégagée sur toute la relation, et non sur la seule première vente. Si un client rapporte en moyenne trois achats, vous pouvez accepter un CAC plus élevé que la marge du premier achat. À condition que ces achats répétés soient constatés dans vos ventes, et non supposés.
Pourquoi un bon ROAS peut cacher une campagne qui perd de l’argent
Même au-dessus du seuil, un ROAS peut être trompeur. Quatre raisons reviennent souvent.
La marge varie d’un produit à l’autre
Un ROAS moyen de 500 % peut mêler des produits à forte marge et des produits vendus presque à prix coûtant. Si la campagne pousse surtout les seconds, le ROAS reste beau et la marge fond. Regardez le ROAS par catégorie de produits, avec la marge de chacune.
Les retours et les annulations
La vente est enregistrée dans l’outil publicitaire au moment de la commande. Un colis renvoyé ou une commande annulée ne la fait pas disparaître d’elle-même : Google Ads permet d’ajuster les conversions, en corrigeant leur valeur ou en les retirant, mais encore faut-il lui transmettre ces corrections. Sans cela, dans les secteurs où les retours sont fréquents, le ROAS affiché surestime le chiffre d’affaires réellement encaissé.
Les clients qui seraient venus de toute façon
Une campagne sur le nom de votre entreprise affiche souvent un excellent ROAS. Mais une partie de ces acheteurs vous cherchaient déjà et seraient arrivés par le lien naturel juste en dessous. La question utile est : quelles ventes n’auraient pas eu lieu sans la publicité ? Pour y répondre, il faut comparer avec une période, une zone ou un groupe non exposé, comme nous le décrivons pour la mesure par zone témoin en drive to store.
L’attribution
Avant d’acheter, une personne peut cliquer sur plusieurs annonces, recevoir un SMS, lire un avis. Chaque outil a tendance à s’attribuer la vente. Dans Google Ads, un modèle d’attribution décide de la part de crédit donnée à chaque clic ; le modèle basé sur les données est celui par défaut pour la plupart des conversions. La période de suivi des conversions compte aussi : par défaut, une conversion est rattachée à un clic survenu dans les 30 jours précédents. Si vous additionnez les ventes déclarées par chaque plateforme, vous obtenez souvent plus de ventes que votre caisse n’en a enregistré.
Relier ces indicateurs aux ventes réelles
Pour qu’un ROAS ou un CPA serve à décider, il doit s’appuyer sur des ventes et des clients réels, pas seulement sur ce que mesure l’outil publicitaire. Trois chantiers y mènent.
Savoir d’où vient chaque demande
Chaque lien de campagne doit porter sa provenance : c’est le rôle des paramètres UTM pour vos e-mails, SMS et réseaux sociaux. Il faut ensuite décider quelles actions mesurer et sous quel nom, ce que formalise un plan de taggage. Sans cette base, le CPA par canal reste une estimation.
Suivre la demande jusqu’à la vente
La provenance doit accompagner la demande jusqu’à votre équipe, dans votre boîte de réception ou votre CRM. Votre commercial note ensuite ce que devient chaque demande : rendez-vous, devis, signature, montant. Vous pouvez alors calculer un coût par client signé et un chiffre d’affaires réel par campagne. C’est ce que nous mettons en place avec le suivi des demandes.
Renvoyer les ventes dans Google Ads
Quand la vente se conclut hors ligne, en magasin ou par téléphone, Google Ads ne la voit pas. L’importation des conversions hors connexion permet de la lui transmettre : l’identifiant du clic (GCLID) est enregistré avec la demande, puis renvoyé avec la date et le type de conversion une fois la vente conclue. Aux annonceurs qui ne l’utilisent pas encore, Google recommande plutôt de commencer par le suivi avancé des conversions pour les prospects, qui s’appuie sur des données comme l’adresse e-mail, hachées avant l’envoi.
L’intérêt est double. Vos rapports affichent un CPA par client signé, et non plus par simple formulaire. Et les enchères automatiques au CPA ou au ROAS cible apprennent à chercher des acheteurs plutôt que des curieux.
Une routine simple
- Calculez une fois votre ROAS minimum et votre CPA maximum à partir de votre marge.
- Chaque mois, relevez la dépense, les conversions par type, les ventes signées et leur montant.
- Comparez le ROAS et le CPA réels à vos seuils, campagne par campagne.
- Une fois par trimestre, calculez votre CAC tout compris et vérifiez qu’il reste sous la marge d’un client.
Si vos campagnes tournent sur Google Ads sans que vous sachiez lesquelles produisent des clients, commencez par le suivi : c’est lui qui rend les trois indicateurs fiables.
Questions fréquentes
Qu’est-ce qu’un bon ROAS ?
Il n’existe pas de bon ROAS universel : tout dépend de votre marge. Le seuil se calcule en divisant 1 par votre taux de marge. Avec 25 % de marge, il faut un ROAS d’au moins 4 pour couvrir la dépense publicitaire, et davantage pour couvrir vos autres coûts.
Quelle est la différence entre ROAS et ROI ?
Le ROAS compare le chiffre d’affaires à la seule dépense publicitaire. Le ROI compare le bénéfice, c’est-à-dire la marge moins les coûts, à l’ensemble de l’investissement. Une campagne peut avoir un ROAS supérieur à 1 et un ROI négatif.
Quelle est la différence entre CPA et CAC ?
Le CPA est le coût d’une action mesurée dans l’outil publicitaire, par exemple un formulaire. Le CAC est le coût total d’un nouveau client : publicité, outils, temps de l’équipe et prestataires, divisé par le nombre de clients gagnés. Il est presque toujours plus élevé que le CPA.
Comment calculer le ROAS si je ne vends pas en ligne ?
Il faut attribuer une valeur à vos conversions, ou mieux, renvoyer dans Google Ads les ventes conclues hors ligne grâce à l’importation des conversions hors connexion. À défaut, pilotez au CPA par demande, en le comparant au CPA maximum calculé à partir de votre marge et de votre taux de signature.
Pourquoi Google Ads et mes ventes réelles ne donnent-ils pas les mêmes chiffres ?
Google Ads rattache une conversion à un clic selon son modèle d’attribution et sa période de suivi, et ne voit ni les retours non corrigés, ni les ventes hors ligne non importées. Les autres canaux s’attribuent aussi des ventes. Seul le rapprochement avec votre CRM ou votre caisse donne le chiffre de référence.
Sources de l’article 7
- Aide Google Ads, À propos de la stratégie d’enchères au ROAS cible
- Aide Google Ads, À propos de la stratégie d’enchères au CPA cible
- Aide Google Ads, À propos des valeurs de conversion
- Aide Google Ads, À propos de l’importation des conversions hors connexion
- Aide Google Ads, Ajuster les conversions
- Aide Google Ads, À propos des modèles d’attribution
- Aide Google Ads, À propos des périodes de suivi des conversions